Investmentmarkt Düsseldorf
3. Quartal 2026
Transaktionsvolumen, Renditen und Marktaktivität: Der Düsseldorfer Investmentmarkt im Fokus – mit allen relevanten Kennzahlen und fundierten Analysen für Ihre Investmententscheidungen.
Über den Investmentmarkt
Der Düsseldorfer Investmentmarkt zeigte sich im dritten Quartal 2026 deutlich belebt. Mit einem Transaktionsvolumen von rund 1,233 Mrd. € wurde der Vorjahreswert von rund 440 Mio. € um rund 180 % übertroffen. Getragen wurde das Ergebnis maßgeblich von drei Großdeals (Deiker Höfe, Dreischeibenhaus, The Tube), während Forward Deals im Berichtszeitraum erneut keine nennenswerte Rolle spielten.
Auffällig ist die starke Konzentration des Kapitals auf den Teilmarkt Königsallee/Bankenviertel, der mit 356 Mio. € einen Anteil von 36 % am Gesamtvolumen erreichte, nach 15 % im Vorjahreszeitraum. Für das Gesamtjahr 2026 erscheint ein Transaktionsvolumen von rund 1,6 Mrd. Euro erreichbar, 2027 wird eher ein gleichbleibendes Niveau erwartet.
Die wichtigsten Entwicklungen 2026 im Überblick
Ausblick


| Zeitraum | Transaktionsvolumen in Mrd. € | Spitzenrendite Büro in % | Spitzenrendite Logistik in % | Spitzenrendite Geschäftshäuser in % |
|---|---|---|---|---|
| 2021 | 2,66 | 2,80 | 3,45 | 3,40 |
| 2022 | 2,78 | 3,40 | 4,10 | 3,60 |
| 2023 | 0,61 | 4,10 | 4,40 | 4,20 |
| 2024 | 1,02 | 4,40 | 4,60 | 4,40 |
| Q3 2025 | 0,44 | 4,50 | 4,60 | 4,50 |
| 2025 | 0,70 | 4,50 | 4,40 | 4,50 |
| Q3 2026 | 1,23 | 4,50 | 4,60 | 4,40 |
Entwicklung Transaktionsvolumen und Renditen
Das Transaktionsvolumen entwickelte sich im dritten Quartal 2026 sehr dynamisch, nach rund 440 Mio. € im Vorjahreszeitraum (Q1-Q3 2025) ein deutliches Plus von rund 180 %. Im Quartalsvergleich zum Vorjahr ergibt sich für Q3 ein Plus von rund 137 % (464 Mio. € nach rund 195 Mio. € in Q3 2025). Allein im dritten Quartal wurden 233 Mio. € umgesetzt, nach rund 195 Mio. € im Vorjahresquartal, ein Plus von rund 137 %, im ersten Halbjahr waren es rund 1.000 Mio. € nach rund 245 Mio. €, ein Plus von rund 308 %. Getragen wurde diese Entwicklung von wenigen, dafür aber großvolumigen Einzelabschlüssen, während großvolumige Portfoliotransaktionen im Berichtszeitraum keine nennenswerte Rolle spielten.
Die Netto-Spitzenrenditen zeigten sich im betrachtetem Zeitraum über weite Teile stabil, für Büro lag sie bei 4,5 %, für Geschäftshäuser blieb sie ebenfalls unverändert bei 4,4 %. Bei Logistikimmobilien sank die Netto-Spitzenrendite mit rund 4,4 % um 0,20-% Pkt..
„Die Mehrzahl der registrierten Abschlüsse bewegte sich im kleineren und mittleren Segment. Entwickler, die sich auf Umnutzungs- und Konversionsprojekte konzentrieren, sowie Family Offices, die besonders im kleinen Volumensegment sind aktiv.“Markus Franz Müller, Geschäftsführer
| Verkäufergruppe | Volumen in Mio. € | Anteil in % |
|---|---|---|
| Projektentwickler | 427 | 35 |
| Nicht-börsennotierte Immobiliengesellschaften | 280 | 28 |
| Börsennotierte Immobilieninvestment-AG / REITs | 272 | 22 |
| Käufergruppe | Volumen in Mio. € | Anteil in % |
|---|---|---|
| Versorgungswerke/Pensionskassen | 552 | 45 |
| Börsennotierte Immobilieninvestment-AG / REITs | 197 | 20 |
| Nicht-börsennotierte Immobiliengesellschaften | 147 | 15 |
Top 3 Käufer-/Verkäufergruppen
Käuferseitig dominieren Versorgungswerke und Pensionskassen mit einem Anteil von rund 45 % am Transaktionsvolumen (552 Mio. €), gefolgt von börsennotierten Immobilieninvestment-AGs/REITs mit rund 20 % (197 Mio. €) und nicht-börsennotierten Immobiliengesellschaften mit rund 15 % (147 Mio. €).
Auf der Verkäuferseite prägen Projektentwickler mit rund 35 % (427 Mio. €) klar das Marktgeschehen, vor nicht-börsennotierten Immobiliengesellschaften mit 28 % (280 Mio. €) und börsennotierten Immobilieninvestment-AGs/REITs mit rund 22 % (272 Mio. €).
Transaktionsart und Kapital Herkunft
Das Marktgeschehen wurde im dritten Quartal 2026 überwiegend durch große Einzeltransaktionen geprägt, auf die rd. 84 % des erfassten Volumens entfielen.
Portfoliotransaktionen trugen mit rd. 16 % zum Gesamtvolumen bei, Forward Deals spielten hingegen keine nennenswerte Rolle, was die weiterhin verhaltene Projektentwicklungsaktivität im aktuellen Zins- und Kostenumfeld widerspiegelt.
Bei der Kapitalherkunft dominierte im dritten Quartal 2026 auf Käuferseite klar nationales Kapital (rd. 80 %), ausländisches Kapital steuerte rd. 20 % zum Volumen bei.

Laden Sie sich den Bericht herunter
Sichern Sie sich den Bericht als PDF und greifen Sie jederzeit auf alle relevanten Inhalte zu.
PDF downloaden| Zeitraum | Portfoliokäufe in % | Einzelkäufe in % |
|---|---|---|
| 2024 | 1 | 99 |
| 2025 | 0 | 100 |
| Q3 2026 | 20 | 80 |
| Zeitraum | Kapitalherkunft international in % | Kapitalherkunft national in % |
|---|---|---|
| 2024 | 23 | 77 |
| 2025 | 9 | 91 |
| Q3 2026 | 17 | 83 |
Aktuelle Top-Deals in Düsseldorf
Dies sind die größten Transaktionen die bislang in Düsseldorf erfasst werden konnten.
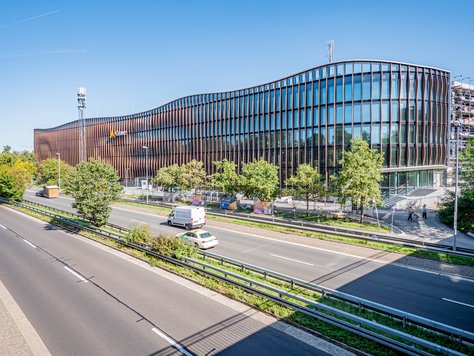
Deiker Höfe
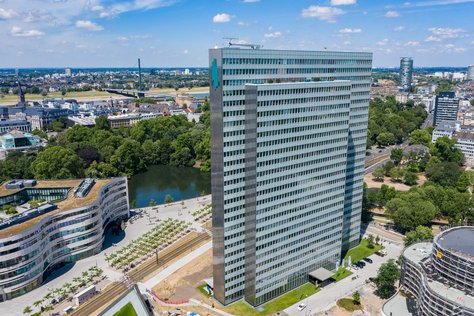
Dreischeibenhaus
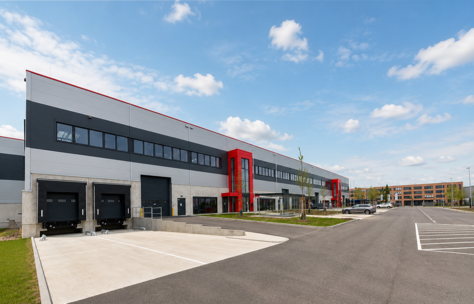
The Tube

Wir beraten Investoren ganzheitlich bei Ihren Transaktionen
Mit fundierter Marktkenntnis, klarer Struktur und konsequenter Interessenvertretung begleiten wir Sie bei strategischen Entscheidungen im Investmentmarkt. Von der Identifikation attraktiver Ankaufschancen über die fundierte Bewertung bis hin zur erfolgreichen Strukturierung und Platzierung von Transaktionen – wir maximieren den Wert Ihrer Investments und schaffen nachhaltige Performance.
Zu InvestmentSie haben Fragen zum Investmentmarkt?
Gerne stehen wir Ihnen für einen persönlichen Austausch zum Düsseldorfer Investmentmarkt zur Verfügung. Mit fundierten Einschätzungen und relevanten Marktinformationen unterstützen wir Sie individuell bei Ihrem Anliegen. Sprechen Sie uns gerne an.